
Categoria: AI e Pharma

Active ingredients dermocosmesi: il ciclo retinolo-niacinamide-PDRN-esosomi
Mintel ha codificato i 'big five hero ingredients': retinol, niacinamide, peptidi, vitamina C, ceramidi. Nel 2024-2025 sono arrivati polinucleotidi PDRN ed esosomi. Ma gli esosomi umani sono vietati nei cosmetici UE, la Corea del Sud ne ha vietato persino il termine in pubblicità da gennaio 2025. Lo scientific marketing della dermocosmesi è un campo minato regolatorio.

Remote vs in-person detailing: il modello pharma che ha vinto nel 2026
ZoomRx ha misurato che il face-to-face è risalito al 90% delle interazioni post-pandemia, con la durata media della visita passata da tre a sedici minuti. In Italia il rep medio fa 28 visite F2F a settimana contro le 7 nel Regno Unito. L'omnichannel pharma vincente nel 2026 usa il F2F come moltiplicatore degli altri canali, non come default da sostituire.
KOL management 2026: tre generazioni in dieci anni
Veeva Link aggrega tre milioni di profili KOL da 250mila fonti pubbliche, IQVIA OneKey ne traccia 25 milioni come HCP, H1 ne ha portati a dodici milioni dopo le acquisizioni del 2025. Il KOL management si è spostato dalla segmentazione a tre tier verso la network analysis, ma in Italia il Codice Deontologico Farmindustria e Sanità Trasparente vincolano ogni interazione: il design constraint è etico, non tecnico.
Compliance claim nutraceutica: il labirinto botanicals e il bilancio NAS 2025
Il bilancio NAS 2025: 45.762 ispezioni, 197 milioni di sequestri, 100 siti web oscurati per claim su integratori. Il nuovo regolamento AGCM è in vigore da novembre 2024 con sanzioni fino a 10 milioni. I 2.000 claim botanicals "on hold" sono in attesa EFSA dal 2010. La sentenza CGUE 2024 ha chiuso la zona grigia.
Market access e AI nel 2026: il dossier JCA da 30.000 pagine
L'EU HTA Regulation è operativa dal 12 gennaio 2025 per oncologia e ATMP. Il Joint Clinical Assessment porta a dossier da 10-30 PICO per singolo prodotto, fino a 30.000 pagine, con 90-100 giorni per la submission. AIFA Resolution 88/2025 ha modernizzato il framework italiano effettivo dal 1 aprile 2026. L'AI per evidence synthesis è il vincolo che decide chi può sostenere il ritmo.
Approved Email nel pharma: il loop che vale il 30% di prescrizioni
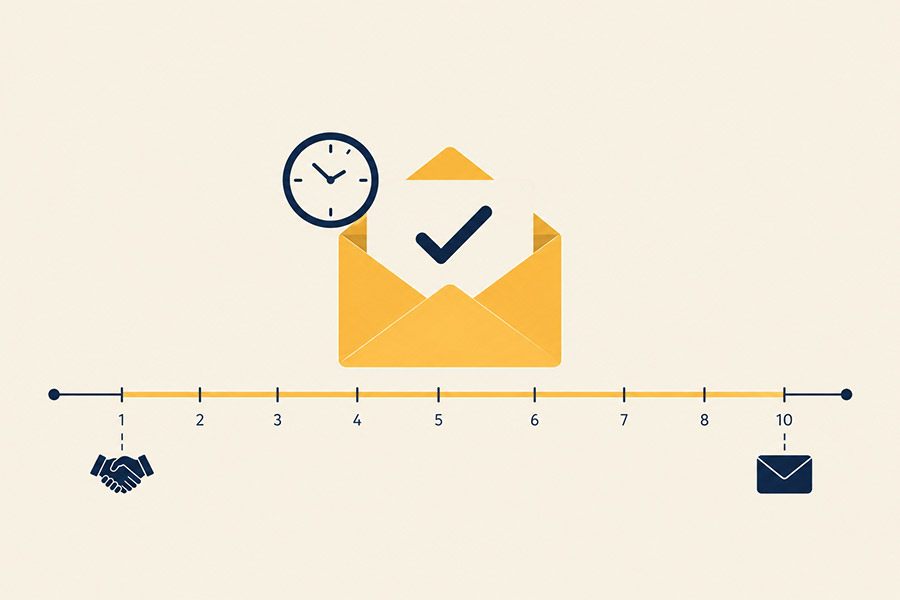
Veeva HCP 360 2025: la sincronizzazione di un'email Approved entro dieci giorni dalla visita aumenta la probabilità di prescrizione del 30%. Il 65% delle interazioni HCP non è sincronizzato. La review MLR resta a 20 giorni in Europa e a 50-60 negli Stati Uniti. Indegene NEXT MLR Automation taglia il ciclo del 30-50%.
Consolidamento cliniche veterinarie: l’Italia è il prossimo terreno di caccia
IVC Evidensia oltre 2.500 cliniche in 20 paesi. Mars Veterinary Health 3.000 strutture e 70.000 dipendenti. AniCura 450 strutture in 14 paesi europei. In Italia AniCura ha solo 14 cliniche, AVELIA è nata nel 2024 come network italiano. Il consolidamento italiano accelererà nei prossimi 24-36 mesi sotto la spinta del private equity nord-europeo.
Omnichannel pharma in Italia: il paradosso del 64% F2F
Veeva Pulse 2025: il 78% delle interazioni HCP globali resta face-to-face. In Italia il 64% delle vendite impattabili viene dal contatto diretto, la quota più alta in EU5. Across Health misura che gli HCP europei vogliono engagement remoto al 60% e lo ricevono al 40%. Cosa significa orchestrare davvero in un mercato che resta F2F-dominant.

Skin AI: dove finisce il cosmetico e inizia il dispositivo medico
L'Oréal Beauty Genius ha registrato 480.000 conversazioni nei primi sei mesi dal lancio. Perfect Corp ha generato 69 milioni di dollari nel 2025 con YouCam. Haut.AI è in partnership con Beiersdorf, NAOS Bioderma e Ulta Beauty. Quando l'AI promette diagnostica passa da cosmetico a dispositivo medico, con MDR e EU AI Act ad alto rischio.

Segmentazione territoriale AI per la rete vendita pharma: il vincolo italiano del dato prescrittivo
IQVIA Field Force Agent dichiara il 27% di risparmio di tempo e l'85% di soddisfazione utente in early deployment 2025. ZS ZAIDYN integrato con Salesforce Agentforce a gennaio 2026. Ma in Europa non esiste l'equivalente di IQVIA Xponent statunitense: la segmentazione territoriale pharma in Italia si costruisce su proxy diversi e con vincoli sindacali sulla mobilità.

Farmacovigilanza AI: il primo terreno di prova dell’EU AI Act nel pharma
Oracle Argus al 19,4% del mercato, ArisGlobal LifeSphere al 17,2%. NLP che codifica MedDRA con AUC 0,97. EMA Reflection Paper settembre 2024 colloca esplicitamente la PV nell'ambito post-autorizzazione regolato. ICH E2D(R1) in vigore in EU dal 18 marzo 2026. La farmacovigilanza è il primo caso d'uso pharma classificato high-risk.

D2C nutraceutico personalizzato: la lezione di Care/of
Bayer ha acquisito Care/of nel 2020 per 225 milioni di dollari e l'ha chiusa nel giugno 2024. AG1 ha generato 600 milioni di ricavi nel 2024 con un solo SKU. Persona Nutrition è tornata ai fondatori e ha pivotato su B2B/HCP. CAC vitamine 45-80 euro, LTV 300-600, churn primo mese 20-30%. Il modello quiz-subscription puro è economicamente fragile.

HCP 360: la vista unica del medico è ancora una promessa nel 2026
IQVIA OneKey traccia 25 milioni di HCP in 118 paesi, Veeva OpenData copre 100+ paesi, Salesforce Data Cloud ha aperto i connettori a Vault nel 2025. Tre piattaforme convergono sulla "vista unica" del medico, ma il 30% dei record HCP entra in degrado ogni anno e Sanità Trasparente cambia le regole del gioco italiano dal 2025.
